El consumo por habitante cayó un 11,2% interanual en octubre y se ubicó en 44,5 kilos anuales. La menor oferta de hacienda por retención de vientres y la fuerte demanda de China y Estados Unidos impulsaron los valores internos por encima de la inflación
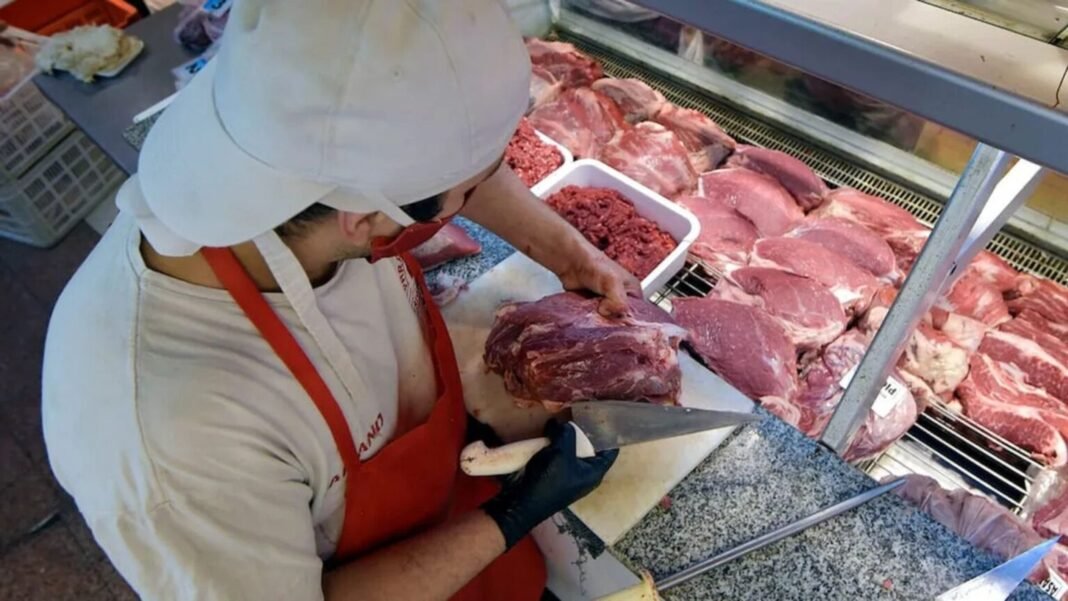
La ingesta de carne vacuna en la Argentina atraviesa una marcada retracción y perforó los 45 kilos anuales por habitante. De acuerdo con el último reporte de la Cámara de la Industria y Comercio de Carnes y Derivados (CICCRA), el consumo aparente se situó en octubre en 44,5 kilos per cápita al año, lo que representa un retroceso del 11,2% respecto del mismo mes de 2025 y una merma neta de 5,6 kilos en los últimos doce meses.
Esta caída en las compras domésticas no es un fenómeno aislado, sino el resultado de una doble presión que tensiona toda la cadena ganadera: una contracción en la oferta de animales y un sostenido dinamismo en los embarques hacia el exterior. Como consecuencia directa de esta ecuación, entre enero y octubre de 2026 el abastecimiento interno recibió 221.100 toneladas menos que en igual período del año anterior, mientras que las exportaciones treparon un 6,9% hasta alcanzar las 767.000 toneladas res con hueso.
Caída de la faena y retención de vientres
Para entender el origen de esta menor disponibilidad de hacienda en el mercado local es necesario observar el ajuste estructural que sufrió el stock ganadero tras las sequías de los últimos ciclos. Ese desgaste productivo se tradujo en los frigoríficos durante octubre, mes en el que se faenaron 1,064 millones de cabezas, un 11,6% por debajo del registro interanual, configurando el nivel de actividad más bajo para ese período desde 2016. En la misma línea, el acumulado de los primeros diez meses del año totalizó 10,24 millones de animales, una baja del 10,2% equivalente a 1,16 millones de cabezas menos.
Detrás de esa retracción en los corrales aparece, sin embargo, una señal de recomposición productiva a mediano plazo. Desde la entidad empresaria señalaron que la participación de hembras en la faena mensual fue del 43,6%, un indicador compatible con el inicio de una fase de retención de vientres destinada a recuperar los rodeos. A su vez, el impacto de esta menor cantidad de animales sobre el volumen total de carne producida logró atenuarse parcialmente gracias a un mayor rendimiento por ejemplar, cuyo peso promedio alcanzó los 241 kilos entre enero y octubre, un 4,1% superior al de 2025.
Fuerte tracción de China y Estados Unidos
Mientras los frigoríficos ajustan su ritmo de trabajo por la escasez de hacienda, el destino de la mercadería producida muestra dos realidades opuestas: en claro contraste con el enfriamiento del consumo interno, el comercio exterior exhibe cifras récord. Prueba de ello es que en septiembre se despacharon 60.796 toneladas peso producto, el mejor desempeño para ese mes desde 2005 y el quinto volumen mensual más elevado de toda la serie histórica.
Dentro de ese mapa exportador, la demanda asiática vuelve a marcar el pulso de los negocios. China se consolidó como el principal comprador al absorber el 62,1% de los envíos (37.736 toneladas), alcanzando su pico de adquisiciones en lo que va de 2026. A este impulso se sumó Estados Unidos, que adquirió 5.330 toneladas —un 33,8% más que un año atrás— traccionado por la ampliación del cupo preferencial para cortes argentinos a 100.000 toneladas. En conjunto, China, Estados Unidos e Israel concentraron el 78,9% de las colocaciones de septiembre.
Pero el buen momento del frente externo no se explica únicamente por el volumen despachado, sino también por una mejora sustancial en las cotizaciones internacionales. Entre enero y septiembre, el valor promedio de la tonelada exportada alcanzó los 7.834 dólares, un 28,2% por encima de 2025, lo que permitió que la facturación acumulada escalara un 37,9% interanual hasta los 3.655,1 millones de dólares.
Precios por encima de la inflación y migración hacia el pollo
Toda esta combinación de factores —menor oferta en los campos y una demanda externa dispuesta a pagar mejores precios— terminó trasladando la presión directamente a los mostradores locales. Según datos del INDEC, los cortes vacunos en el Gran Buenos Aires acumularon un incremento del 44,5% en los últimos doce meses hasta octubre, superando en más de once puntos porcentuales a la inflación general del período (33%) y al promedio del rubro alimentos y bebidas (33,9%).
Frente a esta aceleración en las carnicerías, el bolsillo de los consumidores comenzó a reconfigurar el mapa de precios relativos buscando proteínas sustitutas. Mientras la carne vacuna lideró las subas dentro del segmento cárnico, el pollo entero registró un alza interanual del 28,6%. De este modo, los cortes bovinos se encarecieron un 12,4% en términos reales frente a la carne aviar en el último año, profundizando la pérdida de participación de la carne roja en el presupuesto cotidiano de los hogares.